#IMMOBILIER
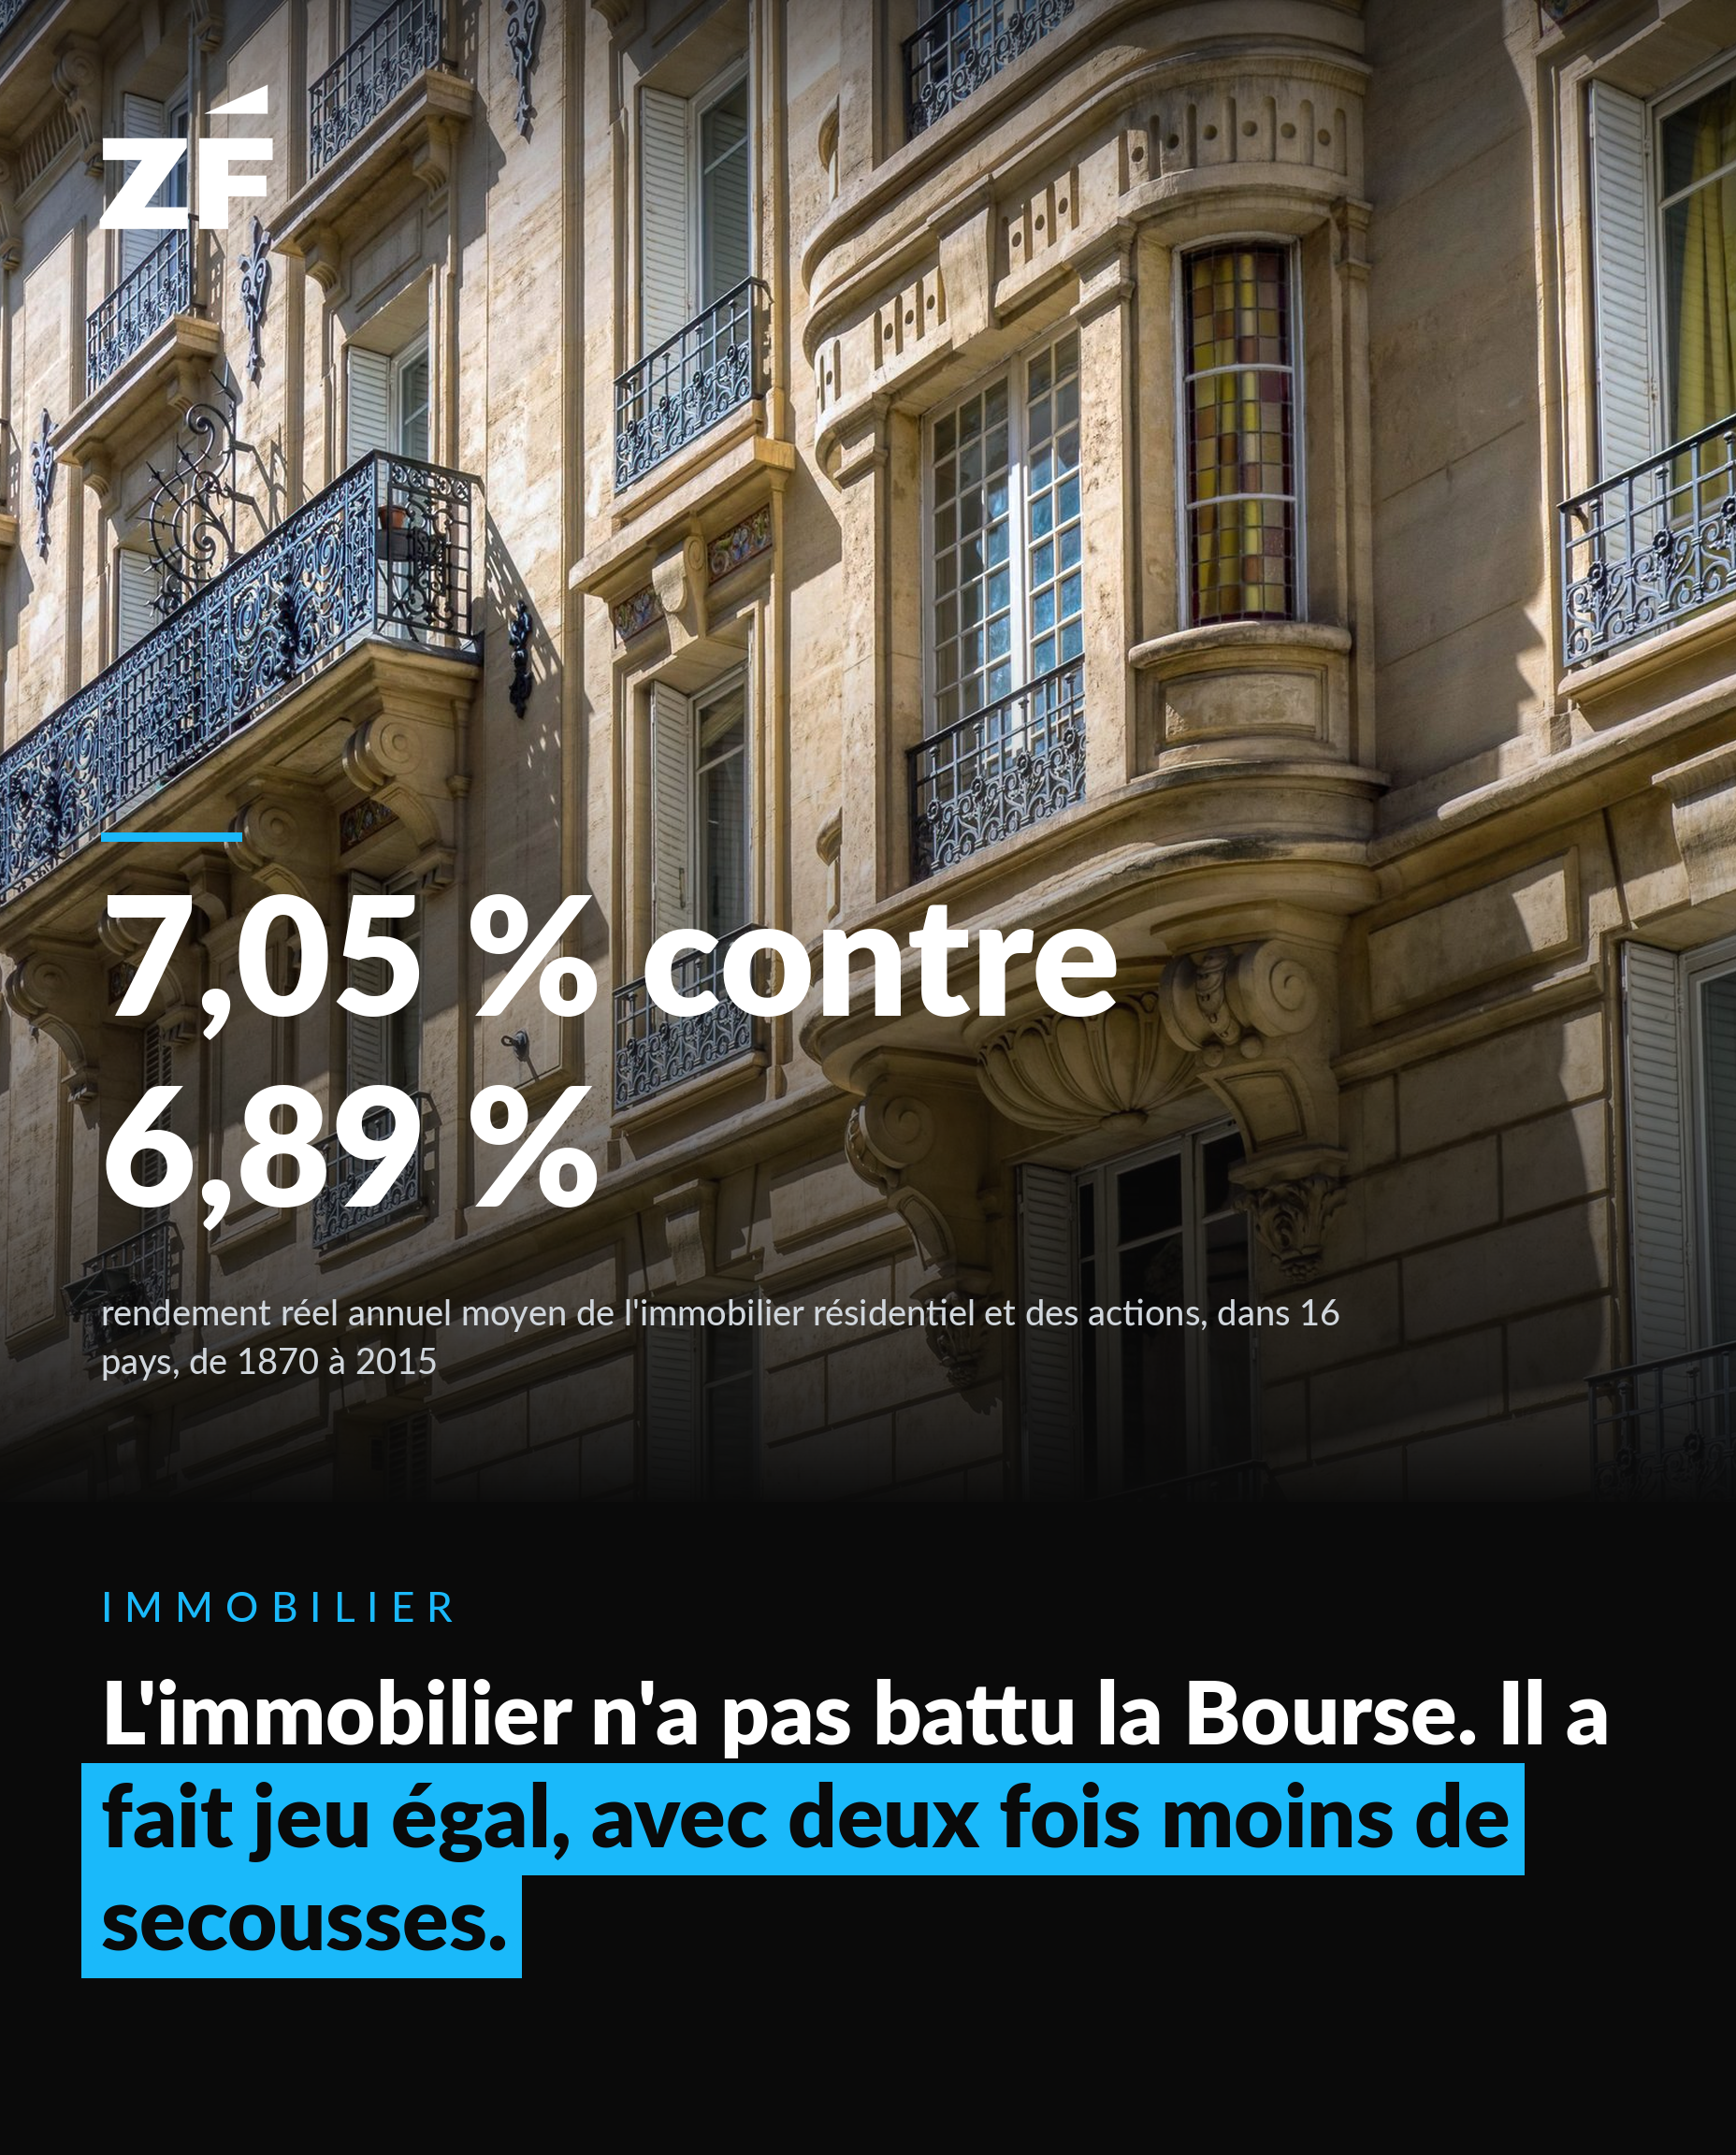
L'immobilier n'a pas battu la Bourse. Il a fait jeu égal, avec deux fois moins de secousses.
Publié le 7 août 2026
Òscar Jordà (Fed de San Francisco), Katharina Knoll, Dmitry Kuvshinov, Moritz Schularick et Alan M. Taylor ont reconstitué les rendements totaux réels de quatre classes d'actifs — bons du Trésor, obligations, actions, immobilier résidentiel — dans 16 économies avancées, de 1870 à 2015. Soit 1 739 observations annuelles. Résultat : 7,05 % par an pour l'immobilier, 6,89 % pour les actions, 2,50 % pour les obligations, 0,98 % pour les bons du Trésor. Publié dans le Quarterly Journal of Economics en 2019.
Et le risque, dans tout ça ?
L'écart-type annuel des rendements réels ressort à 9,98 % pour l'immobilier, contre 21,94 % pour les actions. Plus de deux fois moins de volatilité, pour un rendement moyen équivalent.
Autrement dit : sur un siècle et demi, la pierre a rapporté autant que les actions en faisant deux fois moins peur. C'est précisément ce que la théorie financière classique interdit : plus de risque devrait payer davantage.
Trois nuances, parce qu'elles comptent
- Ces rendements sont bruts. Ni frais de notaire, ni travaux, ni vacance locative, ni taxe foncière ne sont déduits. Sur l'immobilier, ces postes pèsent lourd.
- Après 1950, le classement s'inverse : les actions rapportent 8,28 % par an en réel, l'immobilier 7,44 %. L'avance de la pierre vient surtout d'avant-guerre.
- Les indices sont nationaux et agrégés. Un particulier détient deux ou trois biens dans une ville, pas l'immobilier d'un pays entier : la diversification est bien plus difficile qu'avec un ETF.
Ce que ça change quand même : l'opposition « pierre contre papier » est mal posée. Sur longue période, les deux ont payé à peu près pareil. Ce qui les sépare, ce sont la volatilité, la liquidité, la fiscalité et l'effet de levier — pas le rendement brut.
Pour vous
- Quand vous comparez votre bien à un ETF Monde, comparez-vous des rendements nets ou bruts ?
- Combien de vos décisions immobilières reposent sur le rendement, et combien sur le fait de ne pas voir le prix tous les jours ?
Source : Jordà, Knoll, Kuvshinov, Schularick & Taylor, « The Rate of Return on Everything, 1870-2015 », Quarterly Journal of Economics, vol. 134, n° 3, 2019, tableau 3.
Consulter la source →Télécharger la fact card en haute définition (1856 × 2304) ↓