
← Toutes les actualités
Marchés & bourse
32 actualités, chacune avec sa source et ses nuances.
 « Les ETF restent un produit de niche en France. » En 2025, 1,1 million de particuliers français en ont acheté ou vendu au moins un, contre 223 000 en 2020.1,1 million le nombre de particuliers français ayant réalisé au moins une transaction sur un ETF en 2025
 Sur 212 fonds actions françaises recensés fin 2015, 60,38 % existaient encore fin 2025. Les quatre autres sur dix ont été fusionnés ou liquidés, et ne figurent dans aucun palmarès à dix ans.60,38 % la part des fonds actions françaises encore en vie après dix ans, sur 212 fonds recensés fin 2015 (S&P Dow Jones Indices, données au 31 décembre 2025)
 Le dixième des actions américaines qui a le plus monté sur douze mois rapporte 17,04 % par an depuis 1927. Le dixième qui a le plus baissé rapporte −0,97 %.+17,04 % contre −0,97 % le rendement annuel des actions américaines les plus haussières et les plus baissières des douze mois précédents, janvier 1927 à juin 2026
 3 septembre« En cas de guerre, la bourse s'effondre. » De septembre 1939 à août 1945, le marché actions américain a gagné 28,3 % en rendement réel total. Six conflits majeurs sur sept depuis 1914 se soldent par un gain.+28,3 % — le rendement réel total du marché actions américain entre septembre 1939 et août 1945, dividendes réinvestis et inflation déduite, mesuré sur l'indice S&P Composite de la série de Robert J. Shiller
 3 septembre« Le marché est cher, donc il va baisser. » La valorisation explique 28 % des écarts de rendement à dix ans — et 4 % à un an. Le quintile le plus cher rapporte quand même 5,2 % l'année suivante.28 % contre 4 % — la part des écarts de rendement réel annualisé du marché actions américain expliquée par le niveau de valorisation (CAPE de Shiller) : 28 % à dix ans, 4 % à un an, sur données mensuelles de janvier 1881 à septembre 2024
 2 septembreDepuis 1871, le marché américain a connu quinze baisses d'au moins 20 %. Le retour au sommet précédent prend 47 mois en médiane, dividendes réinvestis et inflation déduite. Mais le record n'est pas 1929 : c'est 2000, avec 153 mois.47 mois — la durée médiane pour retrouver le sommet précédent après une baisse d'au moins 20 % du marché actions américain, en rendement réel total, sur les quinze épisodes recensés de janvier 1871 à septembre 2024
 1 septembreLe tiers des actions américaines au dividende le plus élevé a rapporté 11,32 % par an depuis 1927. Celles qui n'en versent aucun : 9,47 %. Un écart disparu après 2000, inversé depuis 2011.11,32 % contre 9,47 % — le rendement annualisé, dividendes réinvestis, du tiers des actions américaines au rendement du dividende le plus élevé, comparé aux sociétés qui n'en versent pas, de juillet 1927 à juin 2026, en portefeuilles pondérés par la capitalisation
 30 aoûtLe krach de 1929 est réputé avoir mis vingt-cinq ans à être effacé. C'est vrai du seul cours du Dow Jones. Dividendes réinvestis et déflation prise en compte, le point de départ était retrouvé en sept ans.25 ans, ou 7 ans — le temps mis par le marché américain pour retrouver son niveau de septembre 1929, selon qu'on regarde le cours nominal du Dow Jones (novembre 1954) ou le rendement réel total du S&P Composite, dividendes réinvestis et prix corrigés de la déflation (novembre 1936)
 27 aoûtLes rachats d'actions rapportaient 12,1 % de rendement anormal sur quatre ans selon l'étude de 1995. Corrigé de la corrélation entre entreprises, l'effet devient indétectable.12,1 %, puis rien — le rendement anormal moyen mesuré sur quatre ans après l'annonce d'un rachat d'actions par Ikenberry, Lakonishok et Vermaelen en 1995 — un effet qui ne résiste pas à la correction méthodologique de Mitchell et Stafford en 2000
 27 aoûtEntre 1927 et 2015, le rendement excédentaire des actions américaines a été de 10,7 % par an sous présidence démocrate, contre −0,2 % sous présidence républicaine.+10,7 % contre −0,2 % — le rendement excédentaire annuel moyen du marché actions américain sous présidence démocrate, contre −0,2 % sous présidence républicaine, mesuré sur 1927-2015
 25 aoûtMcLean et Pontiff ont rejoué 97 signaux censés prédire les rendements boursiers. Une fois l'étude publiée, leur rendement baisse de 58 %.−58 % — la baisse moyenne du rendement de 97 anomalies boursières américaines après la publication académique qui les documente, par rapport au rendement mesuré dans l'échantillon d'origine (McLean et Pontiff, Journal of Finance, 2016)
 24 aoûtLes Français auraient peur de la bourse, contrairement à leurs voisins. Dans les comptes financiers de la zone euro, leur part d'actions cotées est celle de la moyenne européenne.4,5 % contre 4,6 % — la part des actions cotées détenues en direct dans le patrimoine financier des ménages fin 2024 : 4,5 % en France, 4,6 % dans l'ensemble de la zone euro à 20 pays
 23 août« La bourse, c'est un casino » revient à chaque baisse des marchés. Les deux reposent pourtant sur une mécanique inverse, écrite dans la loi pour l'un, mesurée sur 125 ans pour l'autre.85 % max contre +6,6 %/an — le taux de retour au joueur maximal légalement autorisé aux machines à sous en France (donc une perte moyenne garantie d'au moins 15 % par mise, structurellement), contre le rendement réel moyen des actions mondiales depuis 1900
 23 aoûtUne baisse de 10 % sur les marchés actions est vécue comme un événement rare et inquiétant. Depuis 1980, elle est arrivée près d'une année sur deux.24 années sur 46 — le nombre d'années, depuis 1980, où le S&P 500 a subi au moins une baisse de 10 % ou plus depuis un sommet récent, selon les analyses indépendantes de Carson Group et LPL Research sur les données de l'indice
 21 aoûtOn répète qu'une dizaine d'actions suffit à diversifier un portefeuille. C'est une règle vieille de plus de cinquante ans, et les études plus récentes la jugent très largement dépassée.10 actions puis plus de 100 — le nombre d'actions jugé suffisant pour diversifier un portefeuille selon l'étude fondatrice de 1968 (Evans & Archer), contre le seuil que des travaux plus récents jugent encore insuffisant (Domian, Louton & Racine, 2007)
 20 aoûtOn imagine les taux d'emprunt de la France comme une donnée technique et lointaine. Ils viennent pourtant de retrouver leur plus haut niveau depuis 2008.4,10 % — le taux auquel la France emprunte sur 10 ans (indice TEC 10 / OAT) le 19 août 2026, un niveau plus vu depuis octobre 2008, alors que la dette publique atteint 117,5 % du PIB
 20 aoûtUne stratégie qui bat le marché pendant 80 ans, puis qui se fait battre par lui pendant 14 années d'affilée : c'est la même stratégie.+5,9 % contre −6,7 % — le rendement annuel moyen du facteur « valeur » (actions décotées moins actions chères) entre 1927 et 2006, contre son rendement annuel moyen entre 2007 et 2020, selon les données de Kenneth French (Fama-French)
 20 aoûtUne entreprise qui entre en Bourse fait la une et grimpe de 19 % dès le premier jour, en moyenne. Cinq ans plus tard, la majorité des investisseurs qui l'ont suivie ont perdu de l'argent.57 % — la part des 9 195 IPO américaines introduites en Bourse entre 1975 et 2021 dont le rendement total, cinq ans plus tard, était négatif — mesuré depuis le prix d'offre, dividendes compris
 19 aoûtUn an avant chaque récession du dernier quart de siècle, les économistes prévoyaient presque toujours... la croissance.5 sur 153 — le nombre de récessions correctement anticipées dès avril de l'année précédente par les prévisions de consensus des économistes, sur 153 récessions recensées dans 63 pays entre 1992 et 2014
 19 aoûtLe fonds le mieux classé une année a-t-il plus de chances de le rester ? Les chiffres de persistance répondent non.0 % — la part des fonds actions américaines grande capitalisation classés dans le premier quartile de performance fin 2020 encore dans ce même quartile chaque année suivante, jusqu'à fin 2024
 17 aoûtL'indice CAC 40 que les médias citent chaque soir ne compte pas les dividendes versés par ses entreprises.5,52 % contre 8,81 % — le rendement annualisé du CAC 40 depuis sa création le 31 décembre 1987, hors dividendes, contre celui du CAC 40 GR (Gross Return), qui les réinvestit
 17 aoûtLes investisseurs particuliers qui tradent le plus ne sont pas ceux qui gagnent le plus — au contraire.11,4 % contre 18,5 % — le rendement annuel net de frais des 20 % de ménages qui tradent le plus activement, contre celui des 20 % qui tradent le moins (stratégie buy-and-hold), sur des comptes de courtage américains, 1991-1996
 12 aoûtL'or protège de l'inflation, à peine. Depuis 1900 il rapporte 1,3 % par an une fois les prix payés — cinq fois moins que les actions.1,3 % contre 6,6 % — rendement réel annuel de l'or et des actions américaines depuis 1900, inflation déduite
 12 aoûtSur 1 551 particuliers ayant persévéré plus de 300 séances en day trading, 97 % ont perdu de l'argent.97 % — des particuliers ayant tenu plus de 300 séances de day trading ont perdu de l'argent, frais déduits
 11 aoûtLe rendement moyen d'une action américaine dépasse 30 000 %. Le rendement médian est négatif. Les deux chiffres sont exacts.+30 000 % contre −6,9 % — rendement moyen et rendement médian d'une action américaine sur toute sa durée de vie cotée, entre 1926 et 2025
 10 aoûtLes quatre géants du cloud investiront cette année plus que le PIB de la plupart des pays. Sans savoir encore ce que ça rapportera.≈ 700 milliards $ — de dépenses d'investissement cumulées en 2026 pour Alphabet, Amazon, Meta et Microsoft
 11 aoûtSortir du marché « juste le temps que ça passe » a coûté plus cher que toutes les crises traversées.80 619 $ contre 35 866 $ — 10 000 $ placés sur le S&P 500 pendant vingt ans, selon qu'on reste investi ou qu'on manque les dix meilleures séances
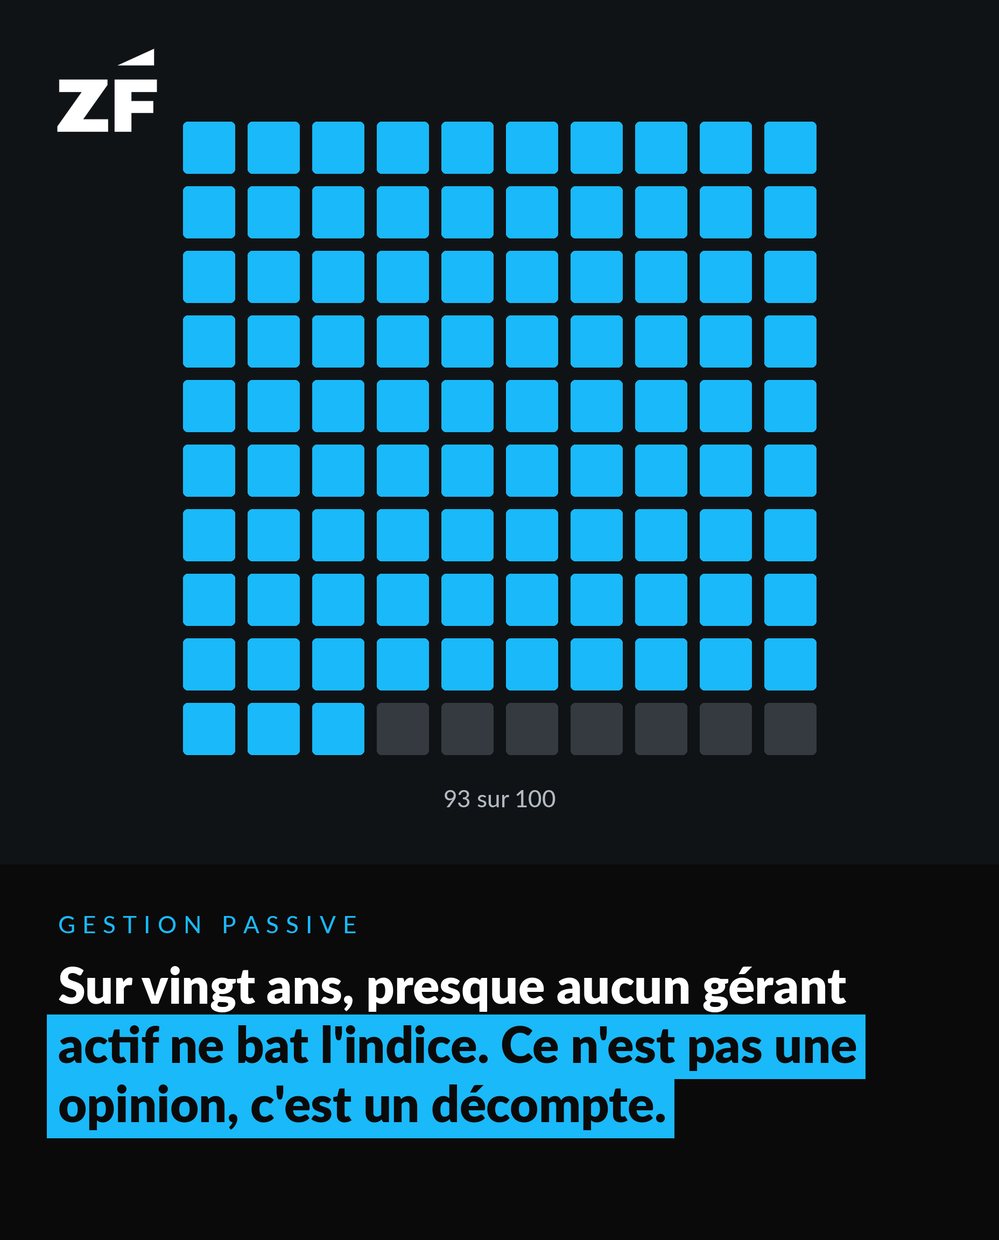 6 aoûtSur vingt ans, presque aucun gérant actif ne bat l'indice. Ce n'est pas une opinion, c'est un décompte.92,89 % — des fonds actions américaines grandes capitalisations gérés activement ont été battus par le S&P 500 sur vingt ans